
元に戻すのがリフォーム、価値を上げるのがリノベーション

リフォームは元の状態に戻す工事、リノベーションは価値を上げる工事です。大阪や神戸で住まいの改修を考え始めた人が最初にぶつかる疑問に、先に答えておきます。この記事では、その違いを起点に、パートナーの選び方、中古物件の見方、新築との費用差、工期、住宅ローンとリフォームローンの金利差まで、大阪・神戸でリノベーションする前に知っておくことをまとめました。
リフォームは原状回復、元の機能に戻す工事
リフォームとは、老朽化した住宅設備や内装を新しくすることです。マンションや賃貸アパートでは、退居後に入居前の状態へ戻す原状回復とほぼ同じ意味で使われます。
英語の「reform」は「悪い状態からの改良」を指します。破れたクロス、汚れた壁、剥げた床、古くなった便器や水回り。それらを取り替えて、元の機能に直す。それがリフォームです。
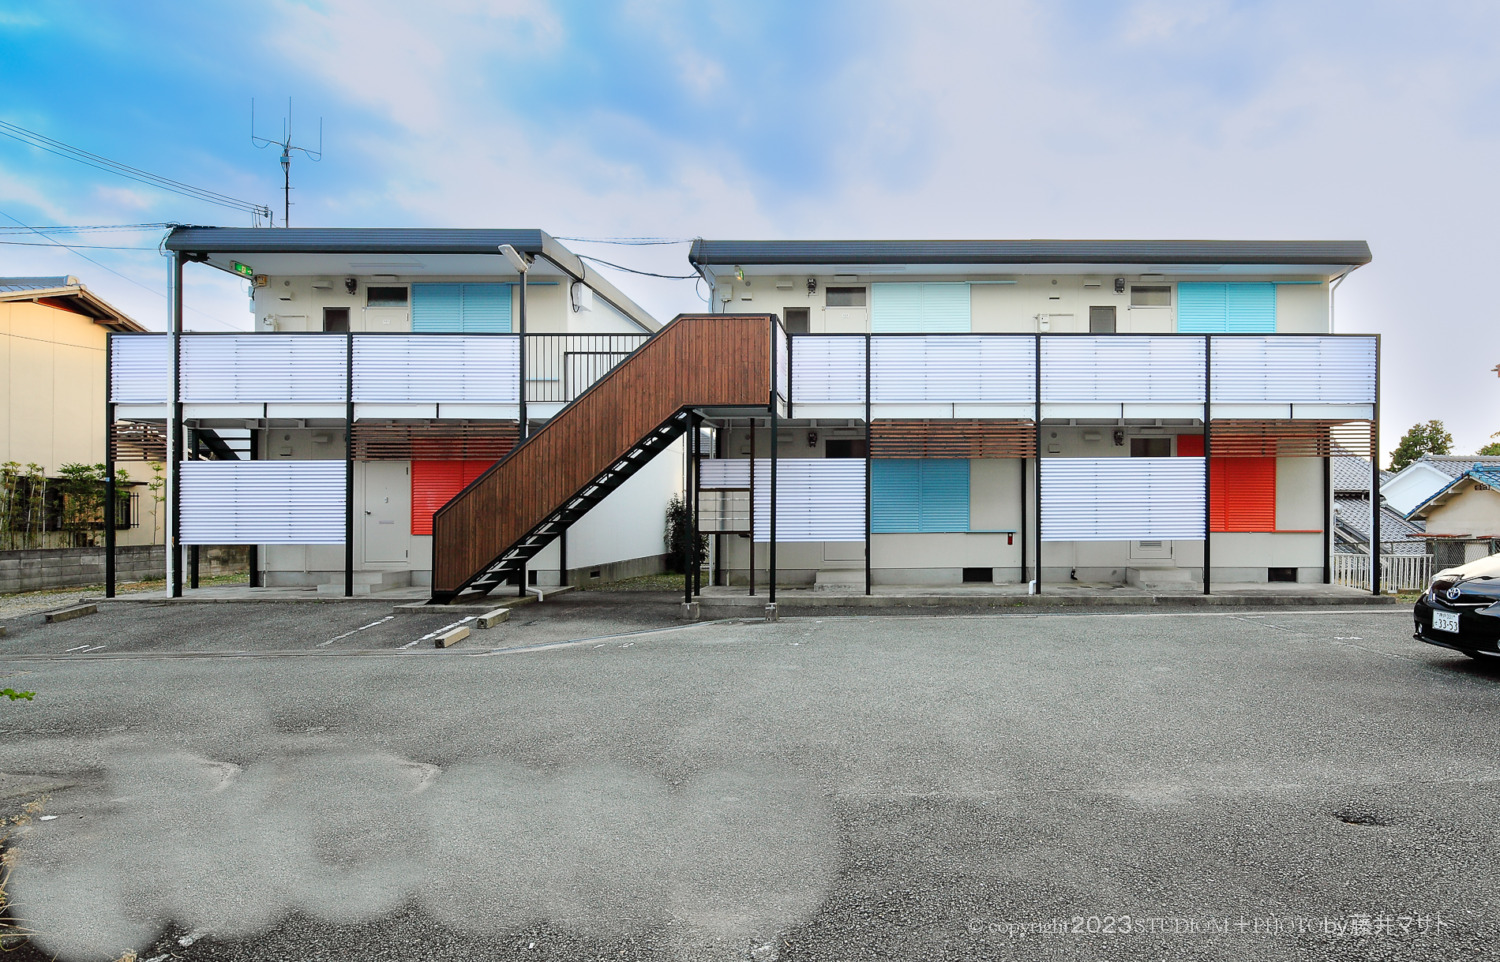
大阪や神戸では、関東に比べてリノベーションよりこのリフォームがまだ多く、壊れたものを元に戻して維持する考え方が主流です。賃貸物件ではとくにその傾向が強く、原状回復を繰り返しながら家賃が下がっていく部屋を、私たちは何度も見てきました。

解体後の状態。既存の構造や配管を確認した上で、どこまで手を入れるかを判断します。同じ解体でも、元に戻すのか、価値を上げるのかで、この先の工事はまったく別のものになります。
では賃貸の空室は、原状回復で戻す以外にどんな手があるのか。大阪・宝塚の賃貸で実際に行った3つの空室対策を、下の事例集にまとめています。
原状回復で終わらせない、賃貸の3つの空室対策
リノベーションは価値向上、新しい空間に変える工事
英語の「renovation」は「革新、刷新、修復」です。住宅に置き換えると、元に戻して維持するのではなく、価値を向上させ、より創造的な空間に仕上げることを指します。修復や機能維持ではなく、新しく想像力豊かなものに変化させる。それがリノベーションです。
断熱性の高い素材に変える。新しい色に挑戦する。間仕切りを取って空間を広げる。天井を剥がしてコンクリートの躯体を現す。既存の住宅に人が合わせるのではなく、住む人の生活に合わせて住宅を作り変える。それができるのがリノベーションで、だからこそ同じ間取りの部屋が、住む人の数だけ違う家になります。
大阪や神戸でリノベーションがまだ少ないのは、創造性のある空間への関心が関東ほど広がっていないからだと私たちは考えています。一方で若い世代では、インターネットの広がりとともにリノベーションの認知が進み、既存のマンションや戸建てを改装して性能と価値を高める選択が増えています。人に投資するのと同じ気持ちで、人を豊かにするために空間に投資する。その動きが大阪や神戸の街を変えていくと信じて、私たちはこの仕事をしています。
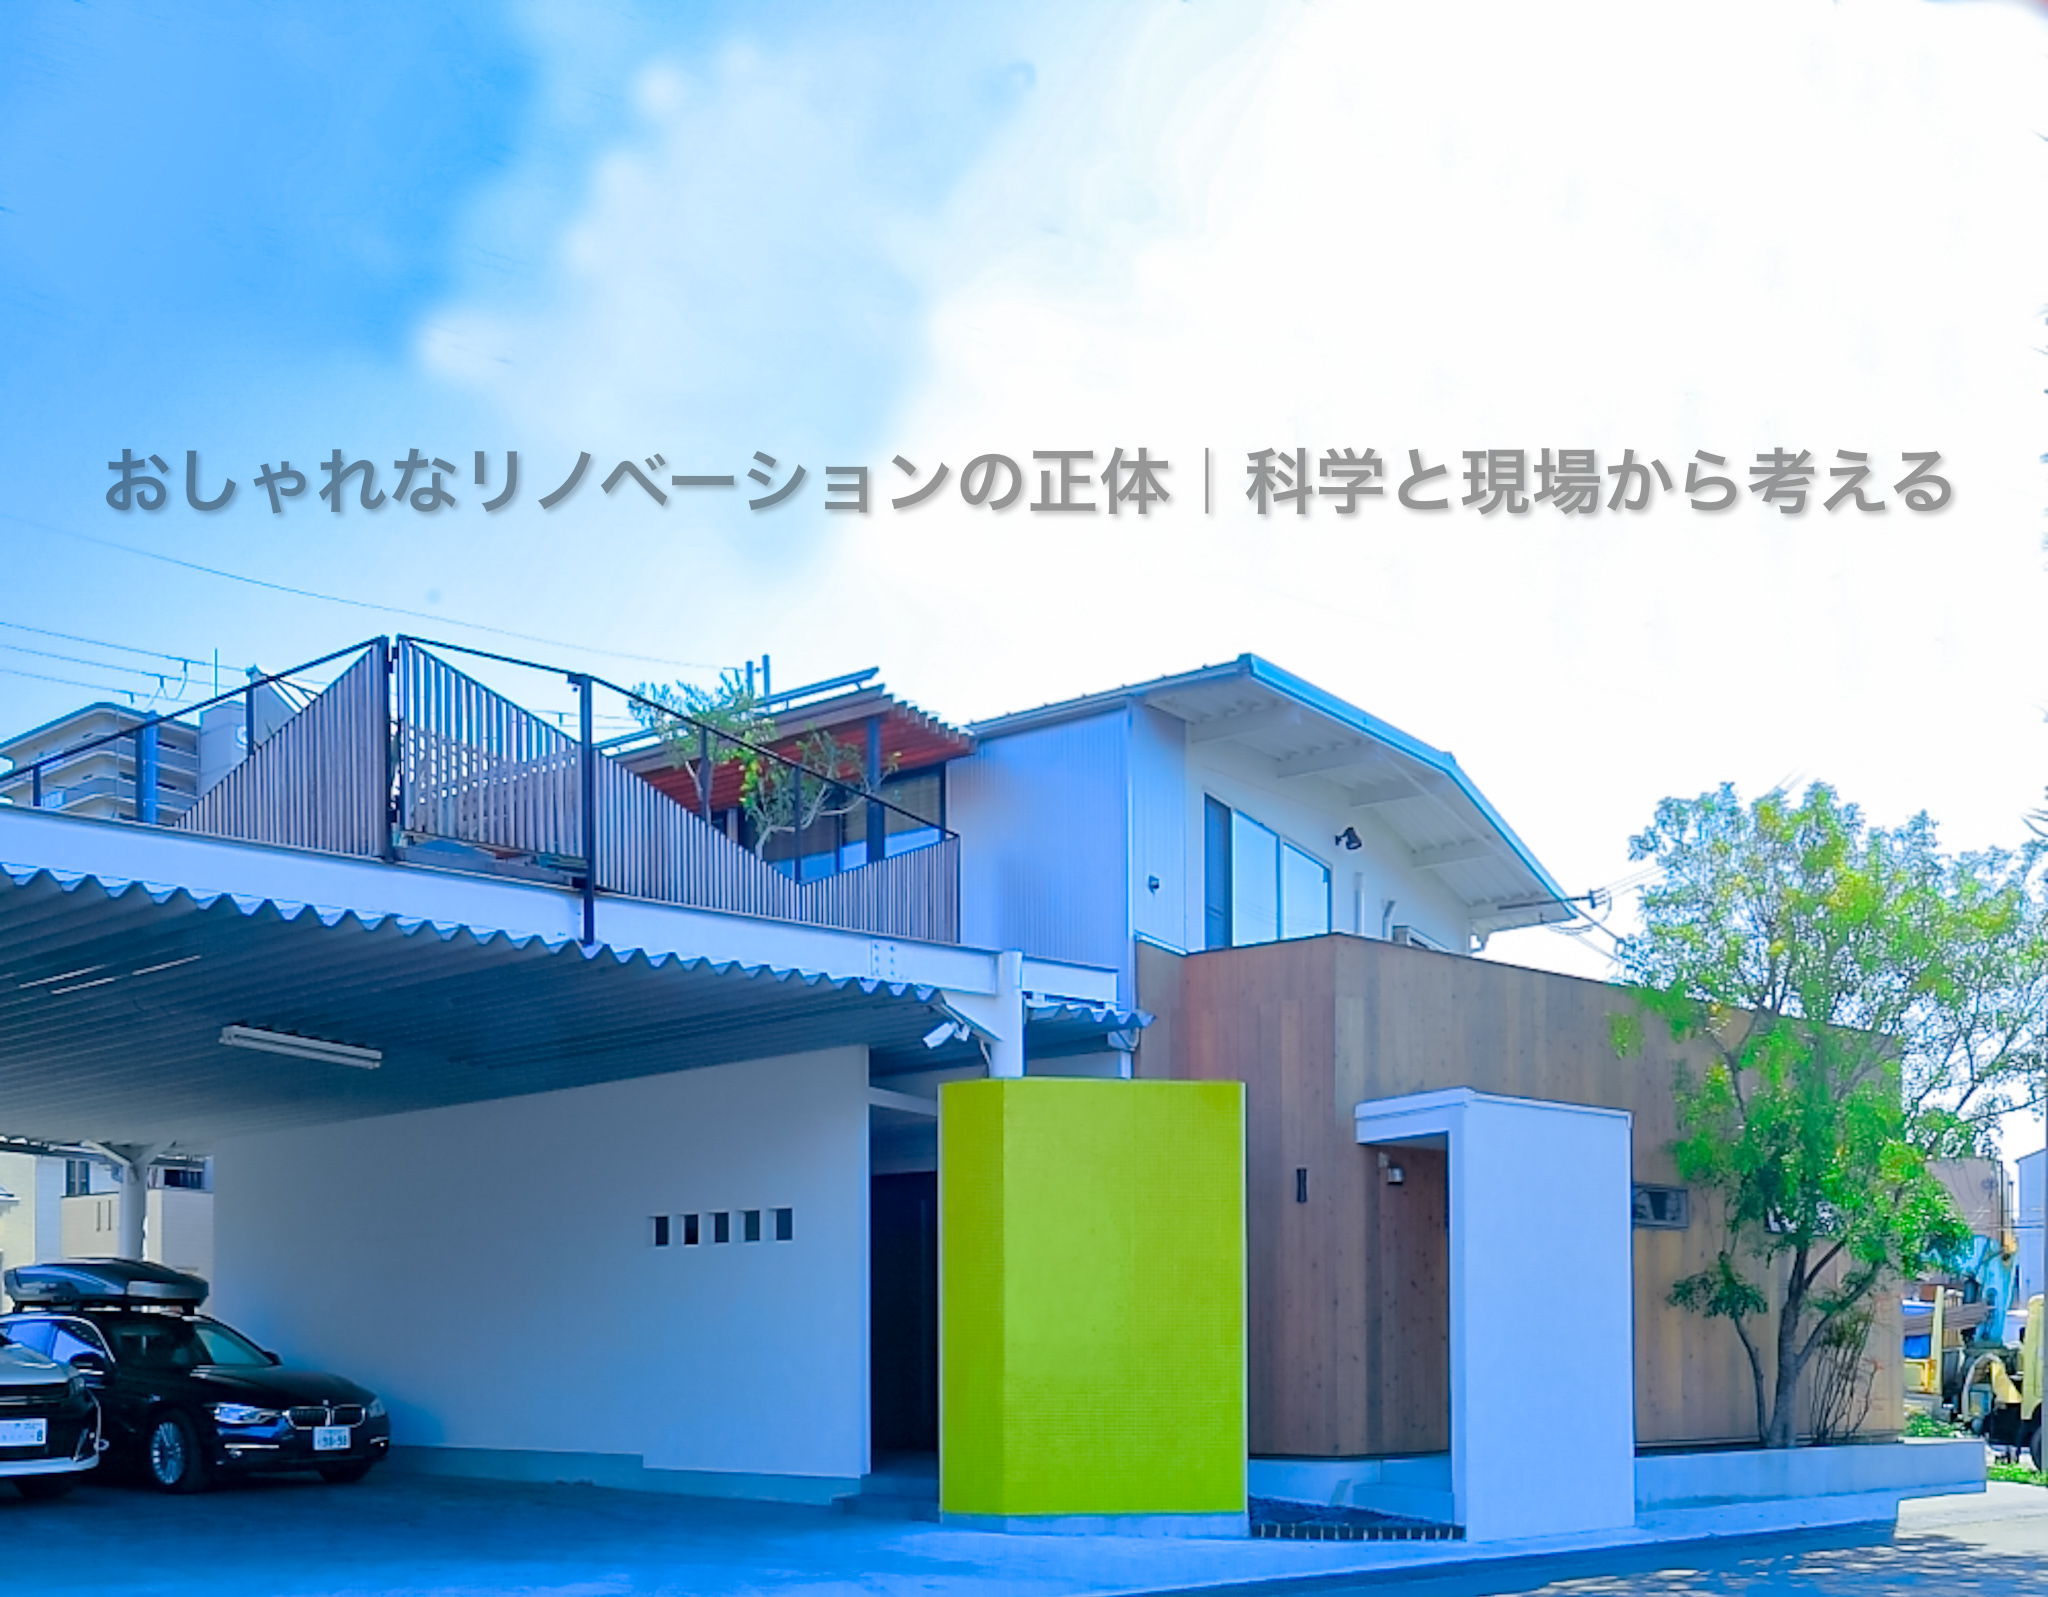
では「価値を上げる」とは、具体的に家の何が変わることなのか。素材・光・見切り・取っ手。大阪のデザイナーとして、研究と現場の両方から答えた記事があります。
ここからは、大阪・神戸で実際にリノベーションするときに押さえておくことを、パートナー選び・物件選び・費用・工期・ローンの順に述べます。
リノベーション会社の選び方
会社名ではなく、担当デザイナーが誰かで選ぶことが失敗を避ける最短の方法です。

リノベーションは自由です。着たい服を着るように、欲しいものを選び、好きなときに使う。ただ、自由であるからこそ、判断の基準がないと失敗します。着てみたら似合わなかった、という服の失敗と同じことが、リノベーションでは何年も暮らす家で起きます。
だから、選ぶのは会社ではなく人です。関西圏のリノベーション会社をインターネットで比べ、感覚が合うと思った事例を見つけたら、その事例を誰がデザインしたのかまで掘り下げる。アパレルブランドでも、チーフデザイナーが誰かで売上は大きく変わります。会社単位で選ぶのではなく担当者単位で選ぶ。それが、お気に入りの精度を上げる方法です。
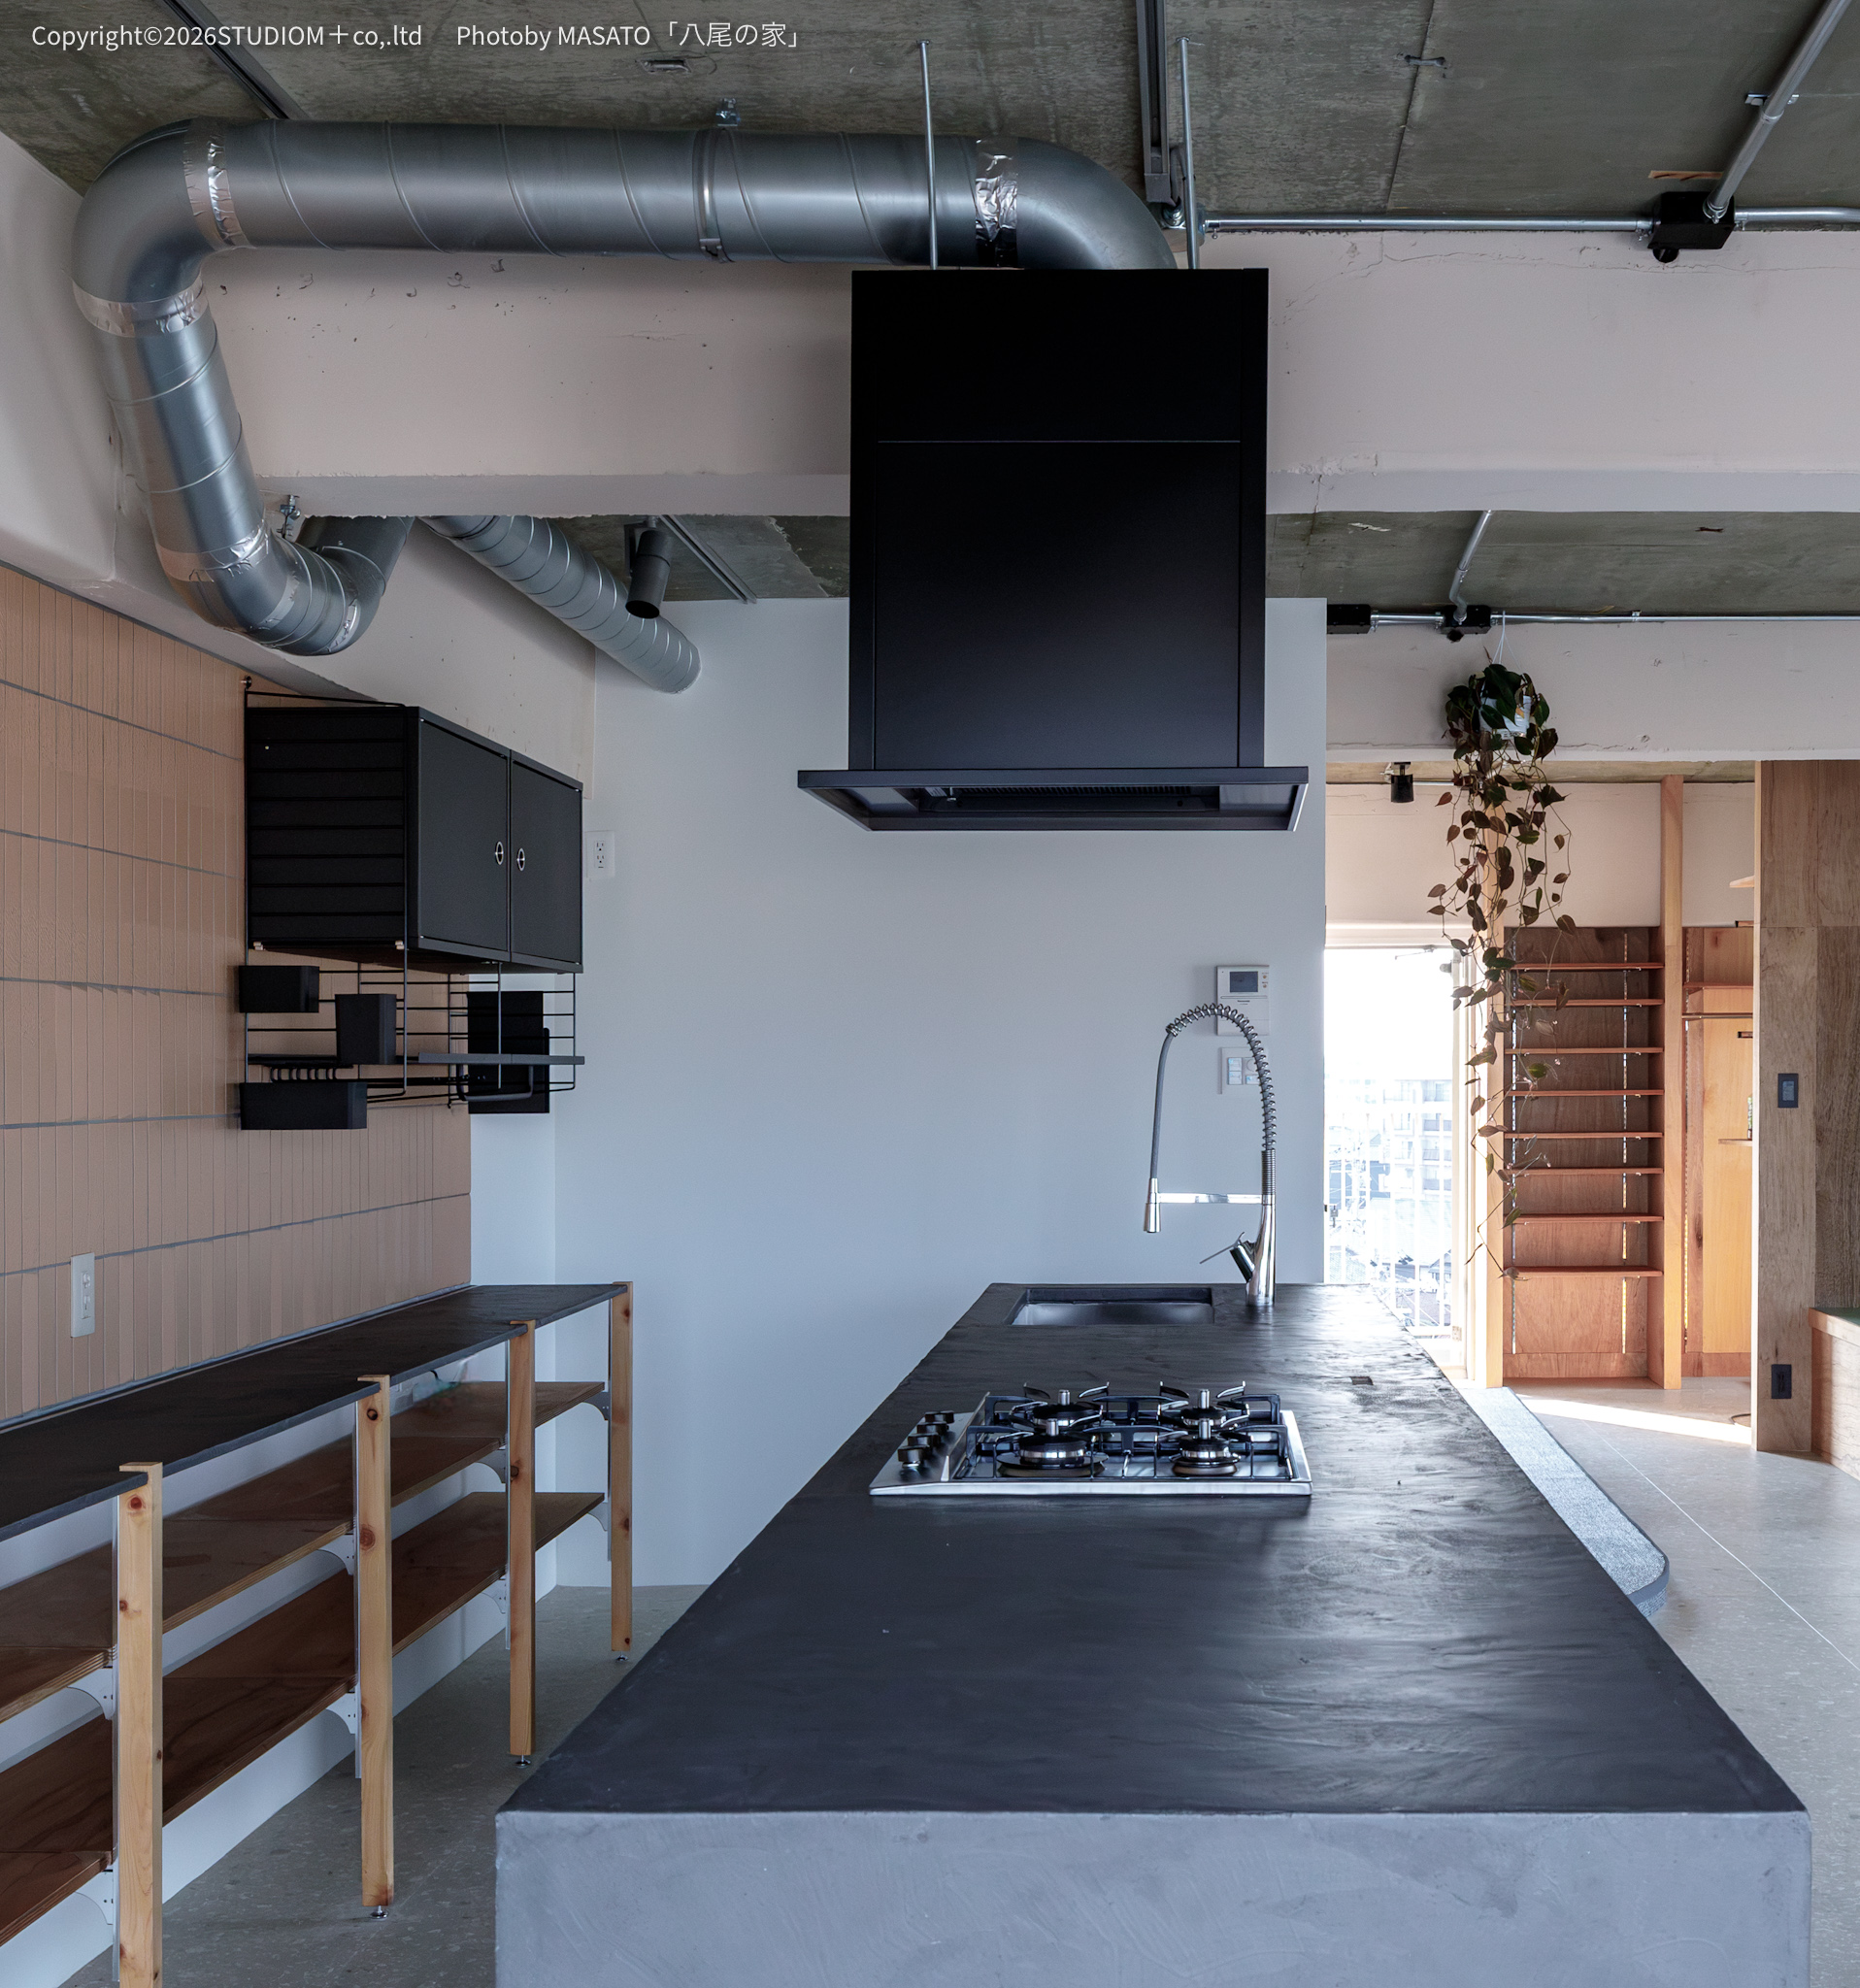
担当者で選ぶとは、こういうことです。八尾の家では、施主の要望は「馬鹿でかいキッチンとテーブル」の2つだけ。そこから70㎡に5mの造作キッチンを入れるまでを、下の記事で書いています。
「八尾のイエ」5mの造作キッチンで暮らす
中古リノベーション物件の選び方
立地だけで決めず、間取り変更の可否・管理規約の制限・採光・天井高の4点を必ず確認します。
大阪や神戸などの関西圏で中古物件から考えると、新築では得られない数の選択肢があります。駅からの距離、子どもの環境といった立地条件はもちろん大切です。ただ、それだけで買ってはいけません。間取り変更は可能か、管理規約に制限はないか、採光と風の通りはどうか、天井高は足りるか。リノベーションを前提にするなら、この視点が必要です。
私が空間で最も重視する要素は高さです。天井が高ければ気持ちのいい空間ができる、という経験則があるからです。逆に、間取り・内装・設備機器は新しく変えてしまうため、多少条件を満たしていなくても問題になりません。変えられるものと変えられないものを見分けるのがデザイナーの仕事なので、物件を探す段階から担当者と一緒に見ると、判断が早く、希望に近づきます。

狭い、収納がない、という理由で候補から外した物件はないでしょうか。堺の狭小マンションでは、ベッドを引き出しに収める造作家具で、その両方を一度に解いています。
「狭小スペースと大収納」堺のマンションリノベーション

中古+リノベーションのコストは新築より20〜50%安い
大阪や神戸でも、同じ条件なら、新築を購入する費用と中古を購入してリノベーションする費用を比べると、後者が20%から50%ほど安く済みます。新築より安い費用で、自分の生活に合わせた住空間が手に入ります。
資産価値の視点でも違いがあります。新築の戸建てやマンションの価格は、新築後15年間で大きく下落し、その後は国内の経済状況で上下します。築20年以上の中古物件を購入してリノベーションすれば、購入後数年で市場価格が下落するリスクを避けられます。築年数を理由に中古を外す必要はありません。
では大阪・神戸のリノベーションは、実際いくらかかるのか。STUDIOM+の費用の目安は下のページにまとめています。
リノベーションの費用の目安
リノベーション期間中の仮住まいと工期の目安
デザインから引き渡しまで、水回りの変更ですと2〜3ヶ月が目安です。フルスケルトンからのリノベーションですとその倍の4ヶ月〜となります。その間の仮住まいと二重家賃を資金計画に含めておきます。
この期間のうち、私たちが削らないのがデザインの時間です。デザインは直観のセンスで一気に決まるものではなく、アイデアを繰り返し練り、図面に書き起こし、また練る作業です。どこにコンセントを置くか、壁と床の見切りを何ミリにするか、光をどこから入れるか。そうしたディテールは、考えた時間の分だけ増えていきます。

図面を前にした打ち合わせの時間。ここで決めたことが、そのまま工事の精度になります。
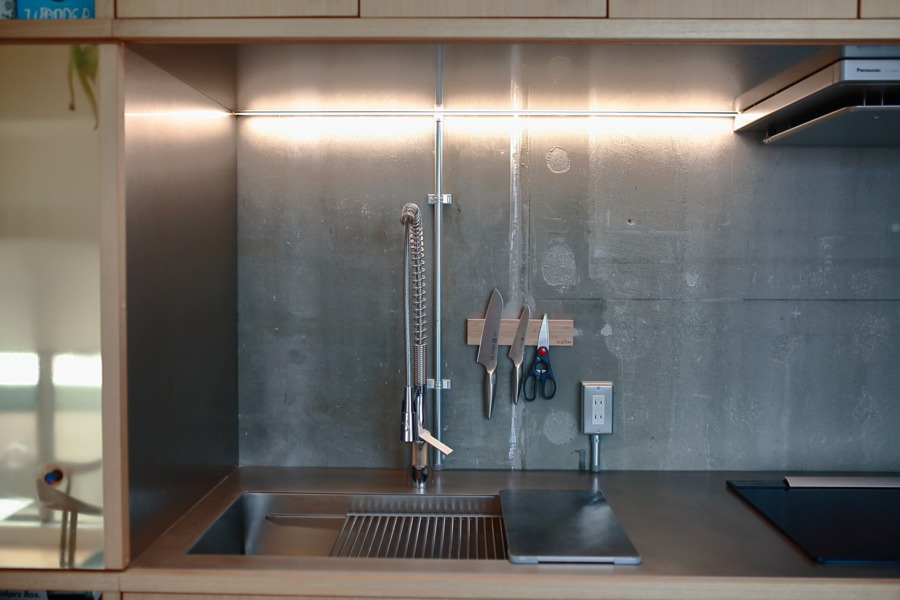
ディテールの中でも、住んでからの満足を最も左右するのが照明の計画です。大阪・神戸の事例で、どの照明をどこに置いたのかを下の記事で見られます。
大阪・神戸のリノベーション照明の実例

リフォームローンと住宅ローンの金利差
2026年9月時点で、住宅ローンの変動金利は1%前後、リフォームローンは2%台から6%台。同じ借入額でも金利差は最大5%以上になります。
中古の戸建てやマンションを購入してリノベーションする場合、その費用を住宅ローンに組み込めないと、別途リフォームローンを利用することになります。住宅ローンの変動金利が1%前後なのに対し、リフォームローンは変動で2%台から4%台、固定型では6%を超える商品もあります。同じ金額を借りても、リフォームローンは金利が高く返済期間が短いため、月々の負担も総支出も増えます。さらに購入後に工事が始まるため、工事中は家賃と返済の二重払いが発生します。資金計画はここまで含めて立てておくと安心です。
リノベーション済みの戸建てやマンションなら住宅ローンだけで済みます。その分割高なことも多いですが、選択肢の一つになります。
ただ、中古住宅を買うなら一緒にリノベーションしたい、と考えるのが自然です。その費用を住宅ローンで借りられる方法もあり、扱いは金融機関によって異なります。含められるケースと含められないケースを見ていきます。
大阪や神戸でリノベーション費用を住宅ローンで借りられるか
住宅ローンの商品によって、リノベーション費用をまとめて借りられるかが変わります。2026年9月時点で各行が公開している資金使途を調べた結果を下表にまとめました。傾向として、都市銀行と信託銀行は購入と同時のリノベーション費用を含めて借りられ、ネット銀行は商品によって分かれます。
| 銀行名 | 商品名 | リノベーション資金をセットできるか |
|---|---|---|
| 三菱UFJ銀行 | 住宅ローン(新規) | 〇:可(建築・購入・増改築資金) |
| 三井住友銀行 | 住宅ローン(新規) | 〇:可(住宅購入時のリフォーム資金) |
| みずほ銀行 | みずほネット住宅ローン(新規) | 〇:可(購入資金と同時申込の場合) |
| りそな銀行 | りそな住宅ローン(新規) | 〇:可(増改築・修繕資金) |
| 三井住友信託銀行 | 住宅ローン(新規) | 〇:可(増築・改築) |
| SBI新生銀行 | パワースマート住宅ローン(新規) | 〇:可(リフォーム資金) |
| イオン銀行 | イオン銀行の住宅ローン(新規) | 〇:可(増改築・改装資金) |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 住宅ローン(新規) | △:借り換えと同時の増改築資金は可。新規は要確認 |
| auじぶん銀行 | 住宅ローン(新規) | ×:新規のリフォーム資金は不可。リフォームローンとの一括借り換えのみ可 |
| 各取扱い銀行 | フラット35(リフォーム一体型) | 〇:可 |
金利は毎月見直され、適用金利は審査結果で決まります。申し込む前に各行の最新の商品説明で確認してください。
リフォームローンでリノベーション資金を借りる方法
リノベーション資金だけを借りたい人向けに、リフォームローンという別の金融商品があります。住宅購入資金は住宅ローン、リノベーション資金はリフォームローン、という組み合わせです。担保を入れない分、金利は住宅ローンより高く設定されています。
住宅ローンとリフォームローンの違い
| 比較項目(2026年9月時点) | 住宅ローン | リフォームローン |
|---|---|---|
| 金利 | 変動:0.9~1.5% | 変動:2.2~4.6%、固定:5.8~6.2% |
| 返済期間 | 最長35年(40~50年の商品もあり) | 最長10~15年 |
| 借入上限 | 1億~3億円が多い | 500万円・1000万円が多い |
| 団体信用保険 | 原則あり | 原則なし(金利上乗せで加入できる商品あり) |
| 担保の必要 | 担保あり | 担保なし |
| 審査 | 本審査3日~2週間、銀行により1ヶ月以上 | 即日~数日 |
住宅ローンとリフォームローンのどちらを選ぶか
住宅ローンで中古住宅を購入した後にリノベーションする場合、最も理想的なのは自己資金でリノベーション費用を払うことです。手元に資金がないなら、住宅ローンを契約する前に、購入資金とリノベーション資金を一体化した住宅ローンを選ぶこと。それも難しい場合に、リフォームローンを別途契約します。
リノベーションで住宅ローン減税は受けられるか
「リノベーション資金が住宅ローンと一体化していれば対象、リフォームローンなら対象外」と思われがちですが、リフォームローンでも要件を満たせば住宅ローン減税の対象になります。控除されるのは年末のローン残高の0.7%で、最大10年間、対象となる借入額の上限は2,000万円です。主な要件は、返済期間が10年以上あること、床面積が50平米以上あること、工事費が補助金を差し引いて100万円を超えていること、その年の合計所得金額が2,000万円以下であることです。
【住宅ローン減税(増改築)の要件】
- 1.自ら所有し、主として居住する家屋であること
- 2.床面積が50平米以上であること
- 3.中古の場合、耐震性能を有していること
- 4.返済期間が10年以上あること
- 5.その年の合計所得金額が2,000万円以下であること
- 6.対象工事の費用が補助金等を差し引いて100万円(税込)を超えていること
- 7.工事完了後6ヶ月以内に入居し、その年の12月31日まで住み続けていること
元に戻すのがリフォーム、価値を上げるのがリノベーション。その違いを知った上で物件を見ると、「古い」「狭い」「暗い」は欠点ではなく、これから変えられる余白に見えてきます。大阪・神戸でその余白をどう使うかは、担当デザイナーを見つけるところから始まります。


